À quatre ans de la Coupe du monde 2030, que le Maroc coorganisera avec l’Espagne et le Portugal, le gouvernement commence à poser les bases du régime fiscal qui accompagnera la compétition. Le projet de loi de finances (PLF) 2027 prévoit un dispositif particulièrement avantageux pour la FIFA, ses filiales et les différents intervenants du tournoi. Exonérations d’impôts, franchises douanières, allègements sur les rémunérations des joueurs et des officiels: le champ des bénéficiaires dépasse largement la seule instance dirigeante du football mondial.
Certaines de ces mesures pourraient même rester en vigueur jusqu’au 31 décembre 2032, soit deux ans après la compétition. Le texte prévoit également des avantages fiscaux permanents pour un éventuel Fonds d’Héritage lié au Mondial.
Si ces dispositions peuvent surprendre par leur étendue, elles ne constituent pas une première dans l’histoire de la Coupe du monde. Depuis plusieurs décennies, les pays organisateurs ont régulièrement adapté leur législation fiscale pour répondre aux engagements pris envers la FIFA.
L’Afrique du Sud avait ouvert la voie en 2010
Premier pays africain à accueillir une Coupe du monde, l’Afrique du Sud avait déjà dû aménager son arsenal législatif pour satisfaire aux exigences de l’organisation.
Dès 2006, soit quatre ans avant le tournoi, Pretoria avait adopté deux lois spéciales consacrées au Mondial, accompagnées de modifications de sa législation fiscale.
Lire aussi : Voici les documents du Projet de loi de finances 2027
Ces dispositions instauraient un traitement particulier pour la FIFA et plusieurs organismes associés à la compétition. Elles facilitaient notamment l’importation des équipements nécessaires à l’organisation et prévoyaient des avantages fiscaux pour différentes catégories d’intervenants.
Le principe était déjà celui que l’on retrouve aujourd’hui dans le PLF marocain: permettre aux organisateurs d’exercer leurs activités dans un cadre fiscal dérogatoire pendant la préparation et le déroulement du tournoi.
Brésil 2014: un précédent qui ressemble au projet marocain
C’est toutefois au Brésil qu’il faut chercher les similitudes les plus frappantes avec le dispositif envisagé par le Maroc.
Pour organiser la Coupe du monde 2014, le pays sud-américain avait promulgué, le 20 décembre 2010, la loi fédérale n° 12.350, accordant à la FIFA et à plusieurs entités liées à la compétition de nombreuses exonérations fiscales et douanières.
Le dispositif concernait notamment l’impôt sur les bénéfices de certaines structures, les retenues à la source, les taxes frappant les importations et plusieurs contributions fédérales.
Les avantages ne s’arrêtaient pas aux bureaux de la FIFA. Les fédérations participantes, les confédérations, le diffuseur officiel et certains partenaires commerciaux pouvaient également en bénéficier, selon des conditions précises.
Le Brésil avait aussi prévu des exonérations d’impôt sur le revenu pour certaines rémunérations versées aux joueurs, aux arbitres et aux personnes non résidentes directement mobilisées pour le tournoi. Les volontaires bénéficiaient, eux aussi, de dispositions particulières.
Lire aussi : Mondial 2026: la fiscalité américaine, cet imbattable adversaire qu’affronteront les équipes africaines
Autre ressemblance avec le Maroc: les marchandises importées pour la compétition pouvaient, sous certaines conditions, être réexportées ou cédées à des organismes sportifs, sociaux ou caritatifs sans perdre le bénéfice des franchises douanières.
Le régime brésilien avait néanmoins ses limites. Certaines opérations commerciales, notamment des ventes de billets et de forfaits, n’étaient pas couvertes par toutes les exonérations de contributions fédérales.
Le PLF marocain 2027 prévoit, pour sa part, une exonération de TVA avec droit à déduction sur les ventes de billets réalisées par ou pour le compte des entités désignées.
Enfin, les avantages brésiliens avaient été maintenus jusqu’au 31 décembre 2015, un an après le tournoi. Le Maroc envisage une période plus longue pour certaines structures, jusqu’à fin 2032.
Russie 2018 et Qatar 2022: deux autres modèles favorables à la FIFA
Quatre ans après le Brésil, la Russie avait également mis en place un cadre juridique particulier pour accueillir la Coupe du monde 2018.
La loi fédérale n° 108-FZ du 7 juin 2013 organisait notamment les conditions d’activité de la FIFA et des différents acteurs de la compétition. Elle s’accompagnait de dispositions fiscales et douanières spécifiques.
Le Qatar avait, lui aussi, adopté une législation spéciale pour le Mondial 2022, notamment à travers la loi n° 10 de 2021.
Les 32 fédérations participantes avaient bénéficié d’exemptions accordées par les autorités qatariennes.
La comparaison avec le Maroc appelle toutefois une précision importante. Au moment de la Coupe du monde 2022, le Qatar n’appliquait pas de TVA et ne prélevait pas d’impôt général sur les salaires comparable à l’impôt sur le revenu marocain.
Une partie des avantages dont bénéficiaient les acteurs du tournoi découlait donc directement du système fiscal qatari, indépendamment des dispositions spéciales adoptées pour la compétition.
États-Unis 2026: une approche très différente
Le cas américain tranche avec celui des précédents organisateurs. Pour la Coupe du monde 2026, organisée avec le Canada et le Mexique, Washington n’a pas adopté de grande loi fédérale accordant automatiquement à l’ensemble des acteurs du tournoi les mêmes exonérations fiscales.
La FIFA disposait déjà d’un statut fiscal exempté aux États-Unis depuis la Coupe du Monde 1994. Mais cette situation ne s’étendait pas automatiquement aux fédérations nationales participantes.
Au printemps 2026, plusieurs associations avaient ainsi exprimé leurs inquiétudes concernant les impôts fédéraux, étatiques et locaux susceptibles de frapper leurs revenus liés à la compétition.
Lire aussi : Mondial 2026: la souveraineté reprend ses droits légitimes
À la fin du mois d’avril, une solution avait émergé après des discussions avec le Trésor américain. Les fédérations pouvaient solliciter individuellement une reconnaissance d’exonération dans le cadre du droit fiscal américain applicable aux organismes à but non lucratif.
Il ne s’agissait donc pas d’une exonération générale accordée d’office aux 48 équipes participantes.
Les joueurs restaient, en principe, soumis aux règles américaines d’imposition des revenus tirés de leurs activités sportives sur le territoire, sous réserve des conventions fiscales applicables.
Autre différence majeure: les États américains et les collectivités locales disposent de leurs propres règles fiscales. Une exonération fédérale ne signifie donc pas nécessairement qu’une personne ou une entreprise échappe aux prélèvements locaux.
Au sein même du trio nord-américain, les choix ont divergé. Le Mexique a retenu un dispositif d’exonérations fédérales beaucoup plus large en faveur de la FIFA et des acteurs désignés de la compétition.
Maroc 2030: un dispositif qui va au-delà de la FIFA
Le projet marocain reprend donc une pratique bien installée dans l’histoire des Coupes du monde, mais se distingue par la diversité des bénéficiaires et des impôts concernés.
Outre la FIFA et ses structures d’organisation, les dispositions envisagées concernent notamment la Fédération royale marocaine de football, les associations hôtes, les fédérations participantes, les diffuseurs, les prestataires, les contractants et plusieurs partenaires commerciaux.
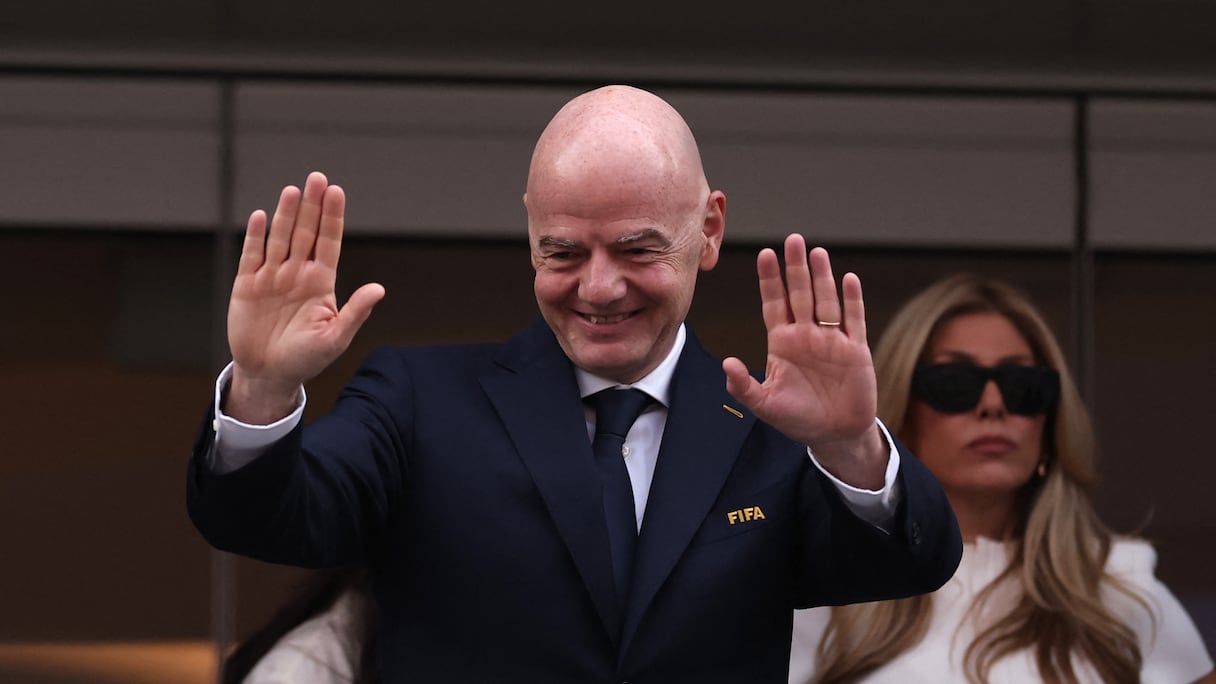

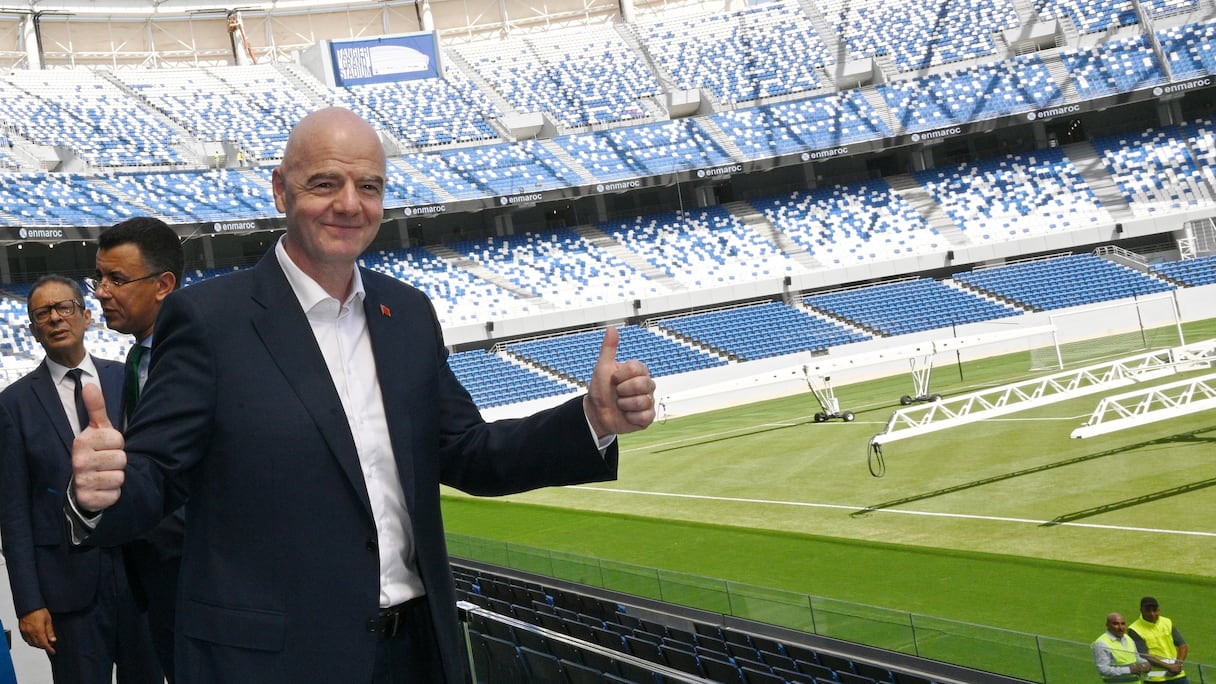


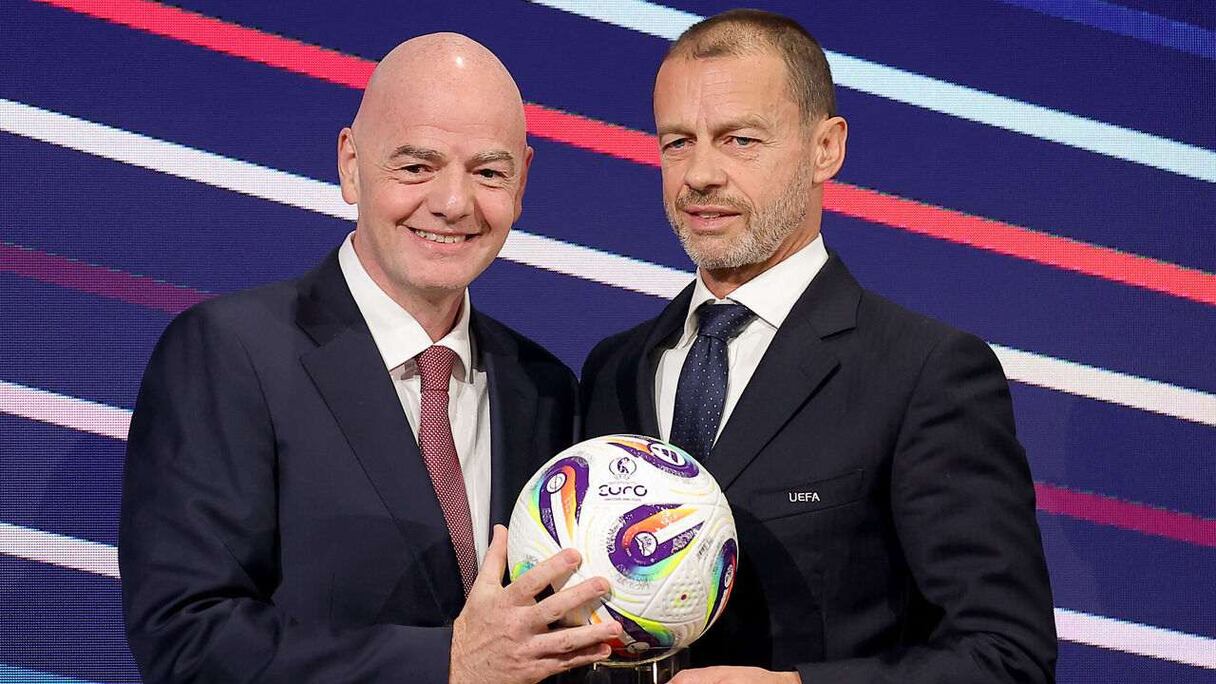

Gianni Infantino, président de la FIFA. Getty Images via AFP
Le texte prévoit également des exonérations d’impôt sur le revenu pour les primes, rémunérations, indemnités et prix versés aux joueurs non-résidents dans le cadre de la compétition.
Les officiels et certaines personnes détachées pour les besoins du tournoi bénéficieraient d’un traitement spécifique, tout comme les volontaires, qu’ils résident ou non au Maroc.
Le dispositif s’étend par ailleurs à la TVA, aux droits de douane, aux droits d’enregistrement et de timbre, ainsi qu’à certaines taxes sur les assurances, les véhicules et le transport aérien.
Une autre disposition mérite une attention particulière. Pour la FIFA et certaines de ses structures, le PLF prévoit que les exonérations s’appliquent indépendamment du respect du principe de pleine concurrence et des règles relatives aux prix de transfert.
Une formulation particulièrement favorable, qui ne trouve pas d’équivalent aussi explicite dans les dispositifs brésilien et américain.
Le texte envisage également un régime fiscal permanent pour un Fonds d’Héritage susceptible d’être créé par la FIFA afin de financer, après la compétition, des projets sportifs, sociaux et environnementaux.
Reste la question du coût pour les finances publiques
Si les précédentes éditions montrent que les avantages fiscaux accordés à la FIFA sont devenus une pratique récurrente, elles soulèvent aussi une question: combien ces exonérations coûtent-elles réellement aux pays organisateurs?
Le PLF marocain 2027 détaille les bénéficiaires, les impôts concernés et les périodes d’application, mais ne fournit pas d’estimation globale du manque à gagner fiscal.
Le Brésil avait notamment prévu des mécanismes d’estimation et de compensation de certaines pertes de recettes liées aux cotisations sociales. Cela ne permettait toutefois pas d’établir le coût total des avantages accordés pour le Mondial 2014.
Une chose apparaît néanmoins clairement à la lumière des précédentes éditions: le Maroc ne sera pas le premier pays à offrir un régime fiscal privilégié à la FIFA. Il s’inscrit dans une tradition déjà suivie par plusieurs organisateurs, avec un dispositif qui se rapproche surtout de celui adopté par le Brésil en 2014.
La particularité marocaine réside davantage dans l’étendue des mesures proposées, la diversité des acteurs concernés et leur prolongement possible jusqu’à deux ans après la compétition.
Reste désormais à connaître la version définitive qui sera adoptée par le Parlement et, surtout, l’impact financier réel de ces avantages sur les recettes de l’État.